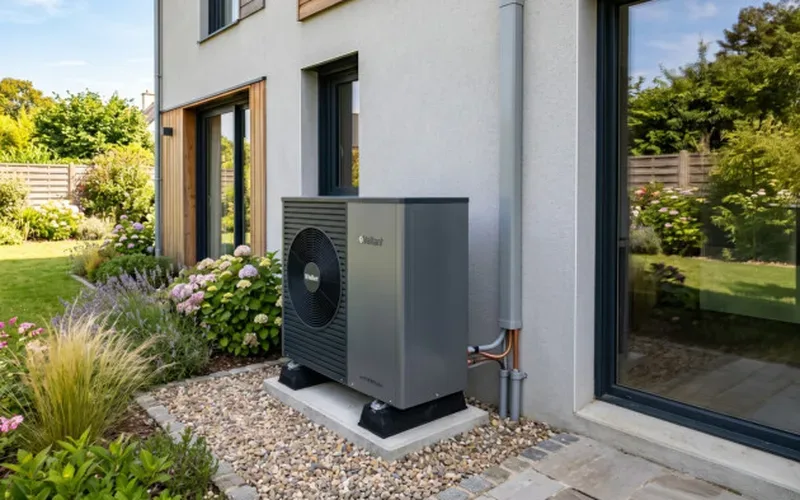
Pour une pompe à chaleur air-eau facturée 30 000 CHF à Sion, le cumul subvention cantonale M-05 (9 000 CHF) et déduction fiscale valaisanne ramène le coût net vers 15 000 à 17 000 CHF : le canton admet la pose d'une PAC parmi les dépenses d'économie d'énergie déductibles du revenu, l'économie d'impôt atteignant typiquement 20 à 30 % du montant déduit selon votre tranche. Délai de 5 ans en construction neuve, report des frais sur 3 ans, factures à conserver : voici comment l'amortissement fiscal fonctionne concrètement pour votre pompe à chaleur dans le Valais.
Dans le Valais, la fiscalité est un levier souvent oublié alors qu'il agit en complément direct des subventions : là où le Programme Bâtiments verse un forfait à l'installation, l'impôt cantonal et communal vous rend une partie du reste à charge. Encore faut-il savoir quelles dépenses sont admises, quand elles se déduisent et comment les déclarer. Le point complet, avec un exemple chiffré à Sion.
Le principe : la pose d'une pompe à chaleur est une dépense déductible
Le canton liste expressément « le remplacement du chauffage » et « la pose d'une pompe à chaleur » parmi les dépenses déductibles liées à l'immeuble, aux côtés de l'isolation, du remplacement des fenêtres ou de la pose d'installations solaires. Les analyses et audits énergétiques réalisés en amont de votre projet sont eux aussi admis. La référence est le Catalogue pour la déduction et la répartition des frais relatifs aux immeubles du Service cantonal des contributions (SCC), qui fixe les conditions et les proportions admises : la page officielle « Optimiser mes impôts » de l'État du Valais en résume le cadre.
Qui peut déduire quoi ? Le propriétaire qui occupe son bien (fortune privée) déduit les frais effectifs d'économie d'énergie de son revenu imposable. Le propriétaire bailleur — immeuble locatif ou duplex loué — passe l'investissement par les frais d'immeuble et l'amortissement : le renouvellement du chauffage diminue le rendement imposable du bien. Dans les deux cas, la pompe à chaleur, en remplacement d'un chauffage fossile ou électrique, entre dans la catégorie des investissements favorisant l'économie d'énergie.
Exemple chiffré : une PAC air-eau à 30 000 CHF à Sion
Prenons le cas typique que nous chiffrons à Sion : villa des années 80 chauffée à l'électrique ou au mazout, remplacée par une PAC air-eau de 10 kW avec ballon d'eau chaude intégré.
| Poste | Montant |
|---|---|
| Prix de pose de la PAC air-eau (villa de 120 à 180 m²) | 30 000 CHF |
| Subvention cantonale M-05 (remplacement mazout / électrique) | − 9 000 CHF |
| Reste à financer | 21 000 CHF |
| Montant déductible admis (selon le catalogue du SCC) | ≈ 21 000 CHF |
| Économie d'impôt (taux marginal de 20 à 30 %) | ≈ 4 200 à 6 300 CHF |
| Coût net estimé après subvention et fiscalité | ≈ 14 700 à 16 800 CHF |
Deux précisions honnêtes : le montant exact admis en déduction dépend du catalogue du SCC (quote-part de l'eau chaude sanitaire, part d'entretien, situation particulière du bien), et l'économie d'impôt dépend de votre taux marginal — d'où la fourchette. L'ordre de grandeur reste le même partout dans le canton : la fiscalité ramène typiquement le coût net 20 à 30 % plus bas que le reste à charge après subventions.
Cet avantage se cumule avec les aides : lisez notre guide Comment obtenir la subvention M-05 pour une pompe à chaleur air-eau dans le Valais ? et le détail du bonus communal dans Subvention communale de la Ville de Sion : la directive PAC et le bonus à ne pas manquer — jusqu'à 23 000 CHF d'aides directes avant même la déduction fiscale.
Les règles à connaître avant de déduire
- Le délai de 5 ans en construction neuve : dans le Valais, un investissement d'économie d'énergie réalisé dans du neuf n'est déductible qu'après 5 ans. La déduction vise donc surtout le remplacement d'un chauffage existant — exactement le cas d'un passage du mazout ou de l'électrique à la PAC.
- Le report sur 3 ans : depuis la période fiscale 2020, une ordonnance de l'Administration fédérale des contributions permet d'étaler les frais d'économie d'énergie (et de démolition) sur 3 ans au maximum — utile pour lisser l'effet sur votre revenu imposable.
- Les justificatifs : conservez la facture et la preuve du paiement. La déduction se justifie sur la base de la facture ou du paiement effectif.
- Le bon poste de déclaration : le « Guide de taxation » du SCC (section « Immeubles en Valais ») indique où déclarer ces frais selon que le bien est occupé, loué, en fortune privée ou commerciale.
- Le chauffage principal : la déduction accompagne un vrai remplacement du système de chauffage ; une simple réparation d'un appareil existant relève d'un autre traitement.
Vous vous demandez Par quoi remplacer un chauffage électrique direct à Sion ? C'est précisément le scénario où la déduction fiscale est la plus favorable : remplacement complet d'un système existant dans un bâtiment ancien, subvention M-05 à la clé, déduction du reste à charge l'année de la facture.
Cumuler subventions et déduction fiscale : ce qu'il faut savoir
Les deux mécanismes se combinent sans s'annuler, mais la base de calcul peut s'ajuster : selon la pratique admise, la part financée par la subvention ne se déduit pas une seconde fois au titre des frais — on déduit le coût net restant à votre charge, ce que le catalogue du SCC et votre déclaration précisent. En pratique, l'ordre des opérations est simple : chiffrer le projet, déposer la demande Programme Bâtiments avant le début des travaux, réaliser l'installation, percevoir la subvention, puis déclarer les frais effectifs avec les factures.
Pour un immeuble locatif, l'arbitrage change : pas de subvention personnelle mais des frais d'immeuble déductibles des rendements, et un amortissement du nouvel appareil qui allège les impôts pendant des années. Nos installateurs préparent des devis détaillés par poste — chauffage, ballon, mise en conformité — directement exploitables pour votre déclaration et votre demande d'aide.
Questions fréquentes sur la déduction fiscale d'une PAC dans le Valais
Peut-on déduire une pompe à chaleur des impôts dans le canton du Valais ?
Oui. La pose d'une PAC et le remplacement du chauffage figurent parmi les dépenses d'économie d'énergie déductibles du revenu selon le catalogue du Service cantonal des contributions. L'économie d'impôt atteint typiquement 20 à 30 % du montant déduit selon votre tranche marginale, avec report des frais possible sur 3 ans depuis la période fiscale 2020.
Quel avantage fiscal concret pour une PAC air-eau à 30 000 CHF à Sion ?
Après la subvention M-05 de 9 000 CHF, il reste environ 21 000 CHF à financer. En déduisant le montant admis de votre revenu imposable, l'économie d'impôt se situe autour de 4 200 à 6 300 CHF la première année selon votre taux marginal — le coût net tombe vers 14 700 à 16 800 CHF.
La déduction s'applique-t-elle à une construction neuve dans le Valais ?
Pas immédiatement : un délai de 5 ans s'applique en construction neuve avant de pouvoir déduire les investissements d'économie d'énergie. La déduction joue surtout lors d'un remplacement de chauffage dans un bâtiment existant — le cas le plus fréquent à Sion.